
任意売却とは?競売との違いと住宅ローン滞納後の流れ

住宅ローンの返済が苦しくなったとき、多くの方が最初に思い浮かべるのは「家が競売にかけられてしまうのではないか」という不安です。しかし実際には、競売になる前に取れる選択肢があります。その代表が「任意売却」です。
任意売却とは、住宅ローンの残債が家の売却価格を上回っている状態でも、お金を貸している側(債権者)の同意を得て、不動産を通常の市場で売却する方法です。裁判所が強制的に売る競売とは進め方も結果も大きく異なり、住み替え先の確保や引渡し時期の相談など、売主側の事情を反映しやすいという特徴があります。
一方で、任意売却には「いつまでに動けば間に合うか」という明確なタイムリミットが存在します。住宅ローンの滞納が始まってから競売の開札日までの期間は限られており、この間にどれだけ早く相談できたかが結果を左右します。
本記事では、寝屋川市を拠点に北河内エリアで35年以上にわたり不動産の直接買取を行ってきた立場から、任意売却の仕組み、競売との具体的な違い、住宅ローン滞納後に何が起こるのかという時間の流れ、そして相談先の選び方までを一通り整理しました。専門用語はできるだけ言い換えながら解説しますので、現在すでに督促状が届いている方も、まだ滞納はしていないが将来が不安という方も、ご自身の状況がどの段階にあるのかを確認する材料としてお使いください。
任意売却とは?住宅ローンが残っていても売却できる仕組み
任意売却の定義
任意売却とは、住宅ローンなどの借入金の返済が困難になった不動産について、抵当権を持つ金融機関や保証会社の同意を得たうえで、不動産会社の仲介や買取によって売却する手続きです。「任売(にんばい)」と略して呼ばれることもあります。
裁判所を通さない私的な売買であり、売買契約書を交わし、買主から代金を受け取り、登記を移すという流れそのものは通常の不動産売却と変わりません。違うのは、売却代金の配分方法と、債権者の承諾が前提条件になっている点です。
債権者の同意が必要になる理由
住宅ローンを組むとき、購入した不動産には金融機関の抵当権が設定されます。抵当権とは、返済が滞った場合に不動産を売却してお金を回収できる権利です。
買主の立場で考えると、抵当権が残ったままの不動産を購入することはできません。将来その抵当権が実行されれば、せっかく買った家を失う可能性があるからです。そのため不動産の売却時には、決済と同時に抵当権を抹消する必要があります。
抵当権を抹消してもらうには、原則として借入金を全額返済しなければなりません。ここで問題になるのが、売却価格が残債に届かない「オーバーローン」の状態です。
オーバーローンでも売却できる理由
たとえば住宅ローンの残債が2,000万円、家の査定価格が1,400万円だった場合、単純に売却しただけでは600万円が不足します。自己資金で埋められなければ、通常は抵当権が外せず売却は成立しません。
任意売却では、この点を債権者と交渉します。債権者にとっても、競売で回収するより任意売却のほうが回収額が大きくなると判断できれば、残債が残る状態でも抵当権の抹消に応じるという選択が合理的になります。この承諾を得ることで、オーバーローンの不動産でも売却できるようになるのが任意売却の本質です。
重要な点として、抵当権が抹消されても、返済しきれなかった残債務そのものが消えるわけではありません。残債の扱いは債権者との協議事項となり、収入や生活の状況を踏まえて返済方法が決められる場合があります。この点は後ほど詳しく触れます。
任意売却が検討されるきっかけ
当社に寄せられるご相談から見ると、任意売却が選択肢に上がる背景は次のようなものが多くあります。
- 勤務先の業績悪化や転職による収入の減少
- 病気やけがによる長期の休職、医療費の負担増
- 離婚にともなう住居の整理と住宅ローンの負担の偏り
- 定年後の再雇用による収入減と、返済期間の長期化
- 事業資金や教育費のための借入が重なり、返済の優先順位が崩れた
- 変動金利の見直しや、ボーナス返済分の負担が想定以上になった
いずれも本人の落ち度とは言いきれない事情が重なっているケースが少なくありません。「返せなくなったのは自分の責任だから相談しづらい」と感じて連絡をためらい、結果として選択肢が狭まってしまう方が最も多いパターンです。
通常の売却との違い
任意売却は「売り方」そのものが特殊なわけではありません。売却価格で残債を完済できる、いわゆるアンダーローンの状態であれば、それは任意売却ではなく通常の売却です。
つまり任意売却かどうかを分けるのは、残債と売却価格の関係、そして債権者の承諾が必要かどうかという点です。ご自身のケースがどちらに当たるかは、住宅ローンの残高証明書と不動産の査定額を突き合わせれば判断できます。まずはこの2つの数字を並べてみることが、最初の一歩になります。
なお、通常の売却における仲介と買取の使い分けについては、比較の観点が異なるため別の記事で詳しく解説しています。
任意売却と競売の違いを7つの視点で比較
任意売却を理解するうえで、競売との違いを押さえることが最短ルートです。まず全体像を表で確認します。
| 比較の視点 | 任意売却 | 競売 |
|---|---|---|
| 売る主体 | 所有者本人(債権者の同意が必要) | 裁判所(所有者の意思は問われない) |
| 売却価格の水準 | 市場での取引価格に近づけやすい | 市場価格より低くなる傾向がある |
| 売却の時期 | 買主が見つかり次第。一定の調整が可能 | 裁判所の手続日程に従う |
| 引渡し・退去の時期 | 買主との話し合いで決められる | 明渡しを求められ、応じない場合は強制執行 |
| 諸費用の支払い | 売却代金から配分されるのが一般的 | 手続費用は債権者が予納、売主の関与はほぼない |
| 引越し費用 | 債権者の判断により配分されるケースがある | 原則として考慮されない |
| 周囲への情報公開 | 通常の売却物件として扱われる | 物件情報がインターネットで公開される |
ここから、それぞれの違いを具体的に見ていきます。
違い1:売却価格の決まり方
競売の価格には法律上の仕組みがあります。裁判所は評価人の評価に基づいて「売却基準価額」を定め、入札の下限である「買受可能価額」は、この売却基準価額から10分の2を差し引いた額とされています(民事執行法第60条)。つまり入札の最低ラインは、裁判所が定めた基準の8割の水準から始まります。
さらに競売物件は、内部を自由に確認できない、引渡しを買受人自身が実現しなければならない、住宅ローンが使いにくいといった制約があるため、入札者はリスクを織り込んで価格を控えめに設定しがちです。結果として、一般の売買より低い水準で落札される傾向があります。
ただし、ここは誤解されやすい部分です。立地や条件の良い物件に入札が集中し、基準価額を大きく上回って落札される事例も実際に存在します。「競売なら必ず安く売られる」と断定することはできません。逆に言えば、競売の結果は所有者にはまったく予測できず、コントロールもできないということです。任意売却の価値は「必ず高く売れる」ことではなく、価格と条件を自分の側で確認しながら進められることにあります。
違い2:情報の公開範囲
競売が開始されると、物件の所在地や写真、間取り、調査報告の内容が裁判所の不動産競売物件情報サイト(BIT)で誰でも閲覧できる形で公開されます。不動産業者や投資家が現地を確認に訪れることもあり、近隣に事情を察知される可能性が高まります。
任意売却は、あくまで通常の売却物件として市場に出ます。広告の方法や情報の出し方についても相談の余地があり、案件や債権者の方針によっては、広告の範囲を限定して買主を探す、あるいは不動産会社が直接買い取るといった進め方も検討できます。ただし債権者によっては広く販売活動を行うことを求める場合があるため、方法は個別に確認が必要です。プライバシーを重視したい方にとって、この差は非常に大きいものです。
違い3:引渡しと退去の進め方
任意売却では、引渡し日を買主と協議して決められます。転居先の確保や子どもの学校の区切り、引越し業者の手配といった生活の都合を組み込む余地があります。
競売の場合、落札者が代金を納付すると所有権は落札者に移ります。所有者や居住者が退去に応じなければ、落札者は裁判所に引渡命令を求め、執行官による明渡しの強制執行に進むことができます。荷物が残っていても手続は進みますので、生活の立て直しを考える時間はほとんど残りません。
違い4:残債と引越し費用の扱い
任意売却でも競売でも、売却代金で返済しきれなかった残債務は残ります。「任意売却すれば借金が消える」という説明は正確ではありません。
違いは残る金額の大きさと、その後の話し合いの余地です。売却価格が市場水準に近づけば残債は小さくなりやすく、また任意売却は債権者と協議しながら進める手続であるため、売却後の返済方法についても協議の余地があります。ただし対応方針は債権者によって異なります。住宅金融支援機構も、返済継続が困難な場合に残債務を圧縮する方法として任意売却を案内しており、売却後の返済額は債務者の生活状況等を踏まえて決めていくという考え方を示しています。
引越し費用については、任意売却の場合、債権者の判断で売却代金の中から一定額が配分されるケースがあります。ただしこれは債権者ごとの方針や案件の状況によるもので、必ず認められるものではありません。金額を前提に転居計画を立てるのではなく、交渉事項のひとつとして捉えるのが現実的です。競売では、この配慮は原則として期待できません。
違い5:手続にかかる費用
任意売却では、仲介手数料、抵当権抹消にかかる登記費用、必要に応じて測量や書類取得の実費などが発生します。これらは売却代金から配分されるのが一般的で、手元資金がない状態でも進められる場合が多くあります。
なお仲介手数料には宅地建物取引業法に基づく上限があります。一般的な売買では、売買価格が400万円を超える場合「売買価格の3パーセント+6万円+消費税」が上限です。ただし2024年7月1日からは、800万円以下の宅地建物について一定の要件を満たす場合の特例が設けられており、いわゆる低廉な空家等に該当する場合は、通常の計算式とは異なる上限(税込33万円)が適用されることがあります。いずれにしても、上限を超える金額や、相談段階での高額な着手金を請求する事業者には注意が必要です。
違い6:手間の有無
競売は、所有者が売却活動を行わなくても、債権者と裁判所の手続によって進んでいきます。買主を探したり内覧に対応したりする負担はありません。この点だけを見れば競売のほうが手間はかかりません。もっとも、執行官による現況調査への対応や、明渡しに向けた対応は所有者側にも必要になります。
しかし「楽である」ことと「有利である」ことは別です。価格、時期、退去条件、周囲への知られ方、残債の大きさ、そのすべてを他者に委ねる選択でもあります。任意売却には売主としての手間がかかりますが、その手間は結果への関与と引き換えのものです。
違い7:手続を止められるかどうか
任意売却は、途中で条件が合わなければ立ち止まることができます。競売は開始決定後、所有者の意思で止めることはできません。取下げができるのは申立てをした債権者だけであり、そのためには任意売却によって回収できる見込みを債権者に示す必要があります。
実務上、競売が始まってからでも、開札期日の前日までであれば債権者が申立てを取り下げる余地があるとされています。ただし売買契約から決済までには相応の時間がかかりますし、債権者側の内部手続にも日数が必要です。そのため実際のタイムリミットは、開札日よりかなり手前にあると考えてください。
住宅ローン滞納後の流れ|何が、いつ起こるのか
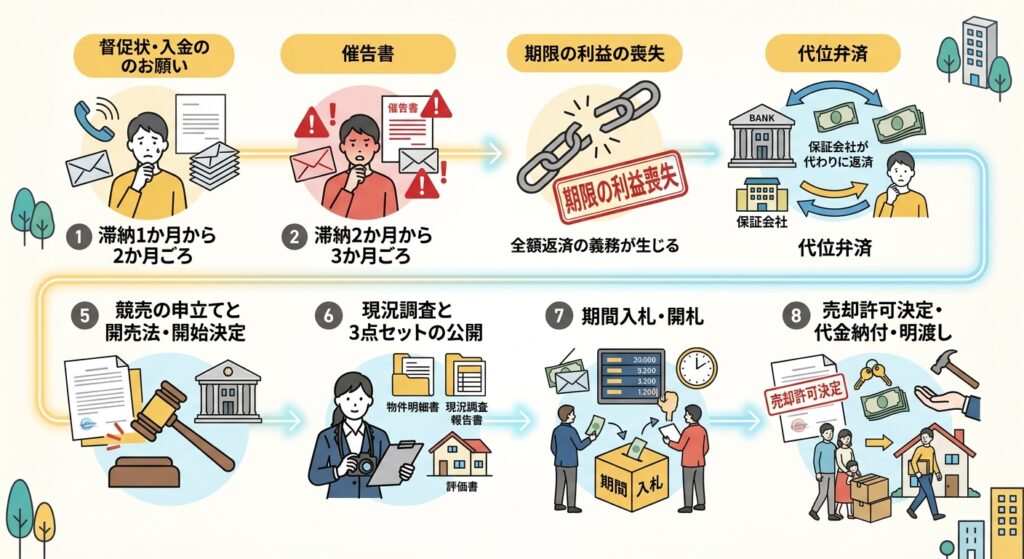
任意売却を検討するうえで最も重要なのが、この時間の流れです。以下は一般的な進み方であり、実際の期間は金融機関や保証会社の方針、案件の事情によって前後します。ご自身に届いている書面と照らし合わせてご確認ください。
滞納1か月から2か月ごろ:督促状・入金のお願い
引落しができなかった旨の通知や、入金を促す書面が届きます。この段階は、まだ返済条件の見直し(リスケジュール)を相談できる可能性が残っている時期です。返済期間の延長や一定期間の元金据置きなど、金融機関が用意している返済方法変更のメニューを利用できる場合があります。
家を手放さずに立て直したい場合、この時期の相談が最も選択肢が広くなります。放置して次の段階に進むほど、打てる手は減っていきます。
滞納2か月から3か月ごろ:催告書
文面が「お願い」から「催告」に変わり、期日までに入金がない場合は一括での返済を求める、保証会社への請求に移る、といった内容が示されるようになります。信用情報機関への登録についても触れられることが一般的です。
この段階で「もう返済を続けるのは難しい」と感じているなら、任意売却の準備を始めるべき時期です。自宅の現在の価値と残債を確認するだけでも、次に取る行動が見えてきます。
期限の利益の喪失
「期限の利益」とは、決められた期日に分割で返済していけばよいという債務者側の権利です。これを失うと、残りの住宅ローンを一括で返済するよう請求されます。法律で「何か月で喪失する」と決まっているわけではなく、金融機関との契約内容や対応によって異なりますが、数か月程度の延滞を経て期限の利益を喪失するケースがあります。
現実にはまとまった金額を一括で用意できるケースはまれです。裏を返せば、この段階から債権者も「不動産を売って回収する」ことを前提に動き始めるため、任意売却の交渉が正式に成立しやすくなる時期でもあります。
代位弁済
保証会社が債務者に代わって金融機関へ残債を一括返済します。保証会社が代位弁済を行うと、原則として保証会社が債務者に対する求償権を取得し、その後の返済や任意売却についての窓口が保証会社等に変わることがあります。保証会社が自ら対応する場合、回収業務を債権回収会社に委託する場合など、その後の進み方は案件によって異なります。
住宅金融支援機構のフラット35などを利用している場合は、機構または委託先の債権回収会社から、任意売却に関する案内が届くことがあります。案内が届いた段階は、機構側が任意売却を選択肢として想定しているサインでもあります。
なお、個人再生の住宅ローン特則(住宅資金特別条項)を使って自宅を残す方法を検討する場合、保証会社による代位弁済の日から6か月以内に再生手続開始の申立てをすることで、一定の要件のもと住宅ローン特則を利用できる場合があります(民事再生法第198条第2項)。この期間を過ぎれば必ず自宅を維持できないというものではありませんが、選択肢が狭まることは確かです。自宅の維持を望む場合は、早い段階で弁護士等へご相談ください。
競売の申立てと開始決定
保証会社などの債権者が裁判所に不動産競売を申し立て、裁判所が競売開始決定を出します。開始決定に基づいて差押えの登記がなされ、登記事項証明書にその旨が記載されます。
寝屋川市、守口市、門真市、枚方市、交野市などの不動産競売は、大阪地方裁判所の執行部(第14民事部)が取り扱います。同部は大阪市淀川区三国本町の民事執行センターで執務しており、実際の手続や書類の提出先も同所になります。地元の簡易裁判所や市役所での手続ではない点をご留意ください。
現況調査と3点セットの公開
裁判所の執行官が現地を訪れ、建物の状況や占有の状況を調査します。評価人による評価も行われ、その内容をまとめた物件明細書、現況調査報告書、評価書のいわゆる3点セットが作成され、閲覧できる状態になります。
執行官が自宅を訪問するこの段階は、近隣に事情が伝わりやすいタイミングでもあります。任意売却を進めるなら、ここに至る前に動いておきたいところです。
期間入札・開札
入札期間が公告され、期間内に入札が行われ、開札期日に最高価買受申出人が決まります。前述のとおり、債権者が競売の申立てを取り下げる余地が残るのは開札期日の前日までとされますが、現実的にはそれよりかなり前に判断が必要です。
売却許可決定・代金納付・明渡し
売却許可決定が確定し、買受人が代金を納付すると所有権が移転します。その後、引渡命令に基づく明渡しの強制執行に進む場合があります。ここまで来ると、退去の時期を自分で決めることはできません。
このタイムラインを見て、ご自身が今どの位置にいるかを確認してください。どの段階にいても、次の段階に進む前に動くことで選択肢は必ず広がります。滞納から競売の入札までの期間は、金融機関や保証会社、裁判所の手続によって大きく異なります。「あと何か月ある」と数えるより、「今すぐ数字を把握する」ほうが確実です。
任意売却の進め方|相談から引渡しまでの流れ
任意売却は、おおむね次のステップで進みます。ここでは全体像を示します。各ステップの必要書類や実務上の注意点は、それぞれ個別の記事で詳しく解説しています。
- 現状の整理と相談。住宅ローンの残高、滞納の状況、届いている書面、他の借入の有無、ご家族の状況などを共有します。
- 不動産の査定。周辺の成約事例や現地の状況をもとに、実際に売れる見込みの価格帯を算出します。
- 債権者への申出。任意売却を希望する旨を伝え、必要な書式を提出します。債権者ごとに求められる書類や手順が異なります。
- 販売活動または直接買取。市場で買主を探すか、不動産会社が直接買い取るかを選びます。近隣に知られたくない、時間的な余裕がないといった事情がある場合は、買取が適しているケースがあります。
- 債権者の承諾取得と売買契約。売却価格や配分について債権者の承諾を得たうえで契約を締結します。承諾を停止条件とする特約を付けるのが実務上の基本です。
- 決済・抵当権抹消・引渡し。売却代金から配分が行われ、抵当権が抹消され、買主へ引渡します。残債務が残る場合は、その後の返済について債権者と取り決めます。
全体の期間は、相談の時期や債権者の対応、物件の条件によって変わります。一般の不動産売却でも数か月を要することが少なくありませんが、任意売却は債権者や連帯保証人との調整が加わるため、さらに時間を見ておく必要があります。だからこそ、早い段階での相談が結果に直結します。
任意売却のメリットと注意点
メリット
- 市場での取引に近い条件で売却を目指せるため、残債を小さくしやすい
- 引渡しや退去の時期を買主と相談して決められる
- 通常の売却物件として扱われるため、競売に比べて周囲に事情が伝わりにくい
- 仲介手数料などの費用を売却代金から配分できる場合があり、手元資金がなくても進めやすい
- 引越し費用の配分について交渉する余地がある
- 売却後の残債務について、生活実態を踏まえた返済計画の協議に入りやすい
注意点とデメリット
- 債権者の同意が前提であり、一方的に進めることはできない
- 共有名義人がいる場合は、その方の権利関係を整理したうえで売却を進める必要がある。連帯保証人がいる場合は、残債務や保証責任に関わるため、債権者等との調整が必要になる
- 長期の滞納や代位弁済の事実は信用情報機関に登録されます。任意売却という行為そのものが登録されるのではなく、その前提となる滞納の記録が残るという点を正しく理解しておく必要があります
- 期限があり、競売の手続が進むほど選択肢が狭まる
- 残債務は消えません。売却後の返済や、場合によっては債務整理の検討が必要になります
- 高額な費用を請求する、確実に成功すると断言するなど、不適切な事業者も存在します
任意売却ができない、あるいは難しいケース
すべてのケースで任意売却が成立するわけではありません。次のような事情があると、難易度が上がります。
- 債権者が任意売却に応じない方針である、または提示価格に納得しない
- 共有名義人の同意が得られない、または連帯保証人との調整がつかない
- 固定資産税や管理費の滞納額が大きく、配分の調整がつかない
- 差押えや後順位の担保権が複数あり、関係者全員の合意形成が難しい
- 競売の手続が最終段階まで進んでおり、時間的に間に合わない
- 建物の状態や接道の条件などから、買主が見つかりにくい
ただし「難しい」は「不可能」ではありません。とくに買主が見つかりにくい物件については、不動産会社が直接買い取ることで解決できる場合があります。当社が寝屋川市を含む北河内エリアで扱ってきた物件には、築年数が古い戸建てや文化住宅、前面道路が狭い土地、残置物が多い住宅なども多く含まれます。一般の市場で買い手が付きにくい物件こそ、地域の相場と再生方法を知っている会社に相談する意味があります。
任意売却と債務整理・リースバックの関係
任意売却は不動産の処分方法であり、借金の整理方法ではありません。状況に応じて、法的な手続との組み合わせを検討する場面があります。
個人再生(住宅ローン特則)
自宅を残したい場合の選択肢です。住宅ローン以外の債務を圧縮しつつ、住宅ローンは従来どおり返済を続けることで自宅を維持することを目指します。ただし利用要件は厳格で、対象となる不動産の用途や、住宅ローン以外の担保が設定されていないこと、手続を始める時期などの条件があります。適用可否の判断は弁護士等の専門家によるものとなりますので、自宅の維持を希望する場合は早期にご相談ください。
自己破産
原則として自宅は処分対象になります。任意売却で先に不動産を整理し、残債務について破産手続を検討するという順序をとる場合もあります。どの順序が適切かは債務全体の構成によって変わります。
リースバック
不動産を売却したうえで、買主と賃貸借契約を結んで住み続ける方法です。転居を避けられる点は魅力ですが、賃料の水準や契約期間の条件が生活に合うかどうかを冷静に確認する必要があります。残債の状況によっては成立しないこともあります。
いずれの場合も、法律判断を要する部分は弁護士や司法書士の領域です。当社は不動産の売却と買取を担う立場から、必要に応じて専門家と連携しながらお手伝いします。
費用と税金の考え方
任意売却で発生する主な費用は、仲介手数料、抵当権抹消などの登記費用、印紙税、必要に応じた実費です。これらは売却代金から配分されるのが一般的なため、事前に現金を用意できなくても進められるケースが多くあります。
税金については、不動産を売って利益(譲渡所得)が出た場合に課税されます。住宅ローンの残債が売却価格を上回っているオーバーローンの状況では、購入価格との関係から譲渡益が生じないことが多いものの、購入時期や取得費の内容によって結果は変わります。居住用財産の売却に関する特別控除などの制度もありますが、適用には要件があり、個別の判断が必要です。実際の課税関係は税務署または税理士にご確認ください。
寝屋川市・北河内エリアで任意売却を検討する方へ
地域の住宅事情が売却結果を左右します
寝屋川市、守口市、門真市、枚方市、交野市を含む北河内エリアは、京阪本線や大阪モノレール、JR学研都市線などの沿線に住宅地が広がり、昭和期に建てられた戸建てや文化住宅、長屋形式の住宅が今も多く残る地域です。駅からの距離、前面道路の幅、隣地との境界、建て替えのしやすさといった条件が、価格に大きく影響します。
この地域特性は任意売却にとって重要です。債権者に承諾してもらうには、その価格が妥当であることを説明できなければなりません。周辺の成約事例を踏まえた根拠のある査定ができるかどうかは、地元での取引経験に左右されます。全国一律の机上価格では、債権者との交渉も買主探しも進みにくくなります。
競売の管轄は大阪地方裁判所の執行部です
前述のとおり、寝屋川市、守口市、門真市、枚方市、交野市などの不動産競売は、大阪地方裁判所の執行部(第14民事部)が取り扱い、手続は大阪市淀川区の民事執行センターで行われます。実際に寝屋川市内の土地建物が同庁の競売物件として公告され、落札されている事例もあります。決して遠い世界の話ではありません。
地元の不動産会社に相談する意味
任意売却では、価格の根拠、買主の確保、引渡し時期の調整という3つを同時に進める必要があります。そのため、対応の速さと地域での販売力が結果を分けます。
当社メモリーホームは寝屋川市を拠点に、北河内および京阪沿線エリアで35年以上にわたって不動産の直接買取を行ってきました。築年数の古い住宅、残置物が残った家、空き家、相続で取得した不動産など、一般の市場では扱いにくい物件を数多く取り扱っています。ご事情によっては当社が直接買い取ることで、広告を出さずに、短い期間で売却を完了させる進め方もご提案できます。
なお寝屋川市では、空き家の流通を促すことを目的とした独自の法定外税(空き家流通促進税)の導入が検討されています。制度の内容や実施時期は今後の手続によって変わる可能性がありますので、詳細は関連記事をご確認ください。
相談先の選び方と注意したい事業者
任意売却は関わる当事者が多く、専門性が求められる手続です。相談先を選ぶ際は、次の点を確認してください。
- 宅地建物取引業の免許を持ち、事務所の所在が明確であること
- 費用の説明が明確で、相談段階から高額な着手金を求めないこと
- 仲介手数料について、法定の上限や特例の範囲を超える請求をしないこと
- 「必ず成功する」「借金がなくなる」といった断定的な説明をしないこと
- 債権者との交渉状況を随時共有してくれること
- 法律判断が必要な部分について、専門家との連携を前提としていること
特に注意したいのは、相談を急がせて契約を先に結ばせようとするケースです。時間的な制約があるのは事実ですが、それを理由に説明を省略する事業者は信頼できません。
また、ご自身で判断がつかない段階でも相談は可能です。むしろ「まだ滞納していないが不安がある」という時期こそ、選択肢が最も多く残っています。
よくある質問
Q. 任意売却と競売では、どちらを選ぶべきですか
A. 任意売却では、売却価格や引渡し時期、販売方法などについて債権者と調整しながら進められる点が、競売との大きな違いです。一方で任意売却には債権者の同意と時間的な余裕が必要であり、必ず成立するとは限りません。競売の手続が進みすぎている場合は選択できないこともありますので、まず現在の段階を確認することが先になります。
Q. 住宅ローンを滞納していなくても任意売却はできますか
A. 滞納がなく、売却価格で残債を完済できる場合は、そもそも任意売却ではなく通常の売却として進められます。滞納していないがオーバーローンで返済が苦しいという段階であれば、返済条件の見直しや通常売却の可能性も含めて検討する余地があります。任意売却の交渉は、実務上、期限の利益を喪失した後に本格化する傾向があります。ただし滞納前のご相談ができないわけではありませんので、返済が不安な段階でもお問い合わせください。
Q. 任意売却はいつまでに動けば間に合いますか
A. 制度上は、債権者による競売申立ての取下げは開札期日の前日までであれば可能とされますが、売買契約から決済、債権者の内部手続に要する期間を考えると、実際には数か月の余裕が必要です。競売開始決定の通知が届いた段階ではすでに余裕が少ないとお考えください。督促状や催告書が届いた時点でのご相談が最も安全です。
Q. 任意売却をすると信用情報に記録が残りますか
A. 登録されるのは任意売却という行為ではなく、長期の滞納や代位弁済といった返済に関する事実です。すでに数か月の滞納がある状態であれば、任意売却を選ぶかどうかにかかわらず記録は残ります。競売になった場合も同様です。記録の内容や保有期間は信用情報機関ごとに定められていますので、詳細は各機関にご確認ください。
Q. 費用は自分で用意しなければなりませんか
A. 仲介手数料や抵当権抹消の登記費用などは、売却代金から配分されるのが一般的です。そのため手元資金がない状態でも進められるケースが多くあります。相談や査定の段階で費用が発生することはありません。逆に、この段階で高額な費用を請求する事業者にはご注意ください。
Q. 売却しても返しきれなかった住宅ローンはどうなりますか
A. 残債務は消えません。返済義務は残ります。売却後の残債務については、債権者と返済方法を協議することになります。収入や生活の状況を踏まえて返済方法が決められる場合がありますが、対応は債権者によって異なります。金額や状況によっては、弁護士による債務整理との組み合わせを検討する場合もあります。
Q. 連帯保証人や共有名義の家族に知られずに進められますか
A. 共有名義の不動産は、共有者の関与なしに売却することはできません。また連帯保証人がいる場合は、残債務についての保証責任に関わるため、債権者等との調整のなかで状況を共有する必要が生じます。一方で、近隣やお勤め先に知られないよう配慮しながら進めることは可能です。広告の方法を限定する、当社が直接買い取るといった方法で、情報の広がりを抑える進め方をご提案できます。
Q. 引越し費用を売却代金から出してもらえますか
A. 債権者の判断により、売却代金から一定額が配分されるケースがあります。ただし債権者ごとの方針や案件の状況によるため、必ず認められるとは限りません。転居計画を立てる際は、配分があることを前提にせず、交渉事項のひとつとして考えておくことをおすすめします。
Q. 売却した後も同じ家に住み続けられますか
A. 買主と賃貸借契約を結ぶリースバックという方法があります。転居を避けられる可能性がありますが、賃料の水準や契約期間が生活設計に合うかどうかを慎重に確認する必要があります。残債の状況や物件の条件によっては成立しないこともありますので、他の選択肢と並べて比較検討してください。
Q. 寝屋川市の物件の競売はどこで扱われますか。相談は地元の会社でよいのでしょうか
A. 寝屋川市、守口市、門真市、枚方市、交野市などの不動産競売は、大阪地方裁判所の執行部(第14民事部)が取り扱い、手続は大阪市淀川区の民事執行センターで行われます。相談先については、地域の相場や買主の動きを把握している地元の不動産会社に依頼するメリットが大きいと考えています。価格の根拠を債権者に説明し、限られた期間内に買主を確保する必要があるためです。当社は寝屋川市を拠点に35年以上、北河内エリアの不動産を扱っています。
まとめ
任意売却とは、住宅ローンの残債が売却価格を上回る状態でも、債権者の同意を得て不動産を市場で売却する方法です。裁判所が強制的に売却する競売とは、価格の決まり方、情報の公開範囲、引渡し時期の調整、引越し費用への配慮、残債の大きさといった点で大きく異なります。
そして任意売却には期限があります。滞納1か月から2か月なら返済条件の見直しという道が残り、催告書の段階なら準備を始められ、期限の利益の喪失や代位弁済を経て競売の申立てに至ると、選択肢は急速に狭まります。開札期日の前日まで債権者による取下げの余地があるとはいえ、実務上のタイムリミットはそれよりかなり手前にあります。
いま何をすべきかは明確です。住宅ローンの残高と、自宅の現在の価値という2つの数字を把握することです。そのうえで、返済を続けるのか、通常の売却で解決できるのか、任意売却が必要なのかを判断していきます。
寝屋川市、守口市、門真市、枚方市、交野市をはじめとする北河内エリアで住宅ローンの返済にお悩みの方は、状況が進む前にご相談ください。査定やご相談の段階で費用はかかりません。ご事情をお聞きしたうえで、売却が最善でない場合はその旨もお伝えします。
寝屋川市の不動産売却・買取は株式会社メモリーホームへ
株式会社メモリーホームは、寝屋川市を拠点に北河内および京阪沿線エリアで35年以上にわたり、不動産の直接買取を行ってきた地域密着の不動産会社です。
空き家、築年数の古い戸建て、文化住宅、相続で取得した不動産、残置物が残ったままの住宅など、一般の市場では扱いにくい物件を数多く取り扱っています。残置物の処理、遠方にお住まいの方の売却、ご事情に配慮した秘密厳守の対応、買取保証付き仲介(売却保証)によるご提案など、状況に合わせた選択肢をご用意しています。
住宅ローンの返済や今後の住まいについて不安を感じている段階でも構いません。まずは現状を整理するところからお手伝いします。
- フリーダイヤル:0120-55-0267
- 電話:072-829-7994
- お問合せフォーム:i-ie.biz/contact
- ウェブサイト:i-ie.biz
対応エリア:寝屋川市、守口市、門真市、枚方市、交野市ほか大阪府東部および京阪沿線エリア
※記載の相場・価格・期間はあくまで一般的な目安であり、実際の条件は物件により異なります。
※税金・法律に関する記述は2026年9月時点の一般的な情報です。必ず金融機関・税務署・税理士・司法書士等の専門家にご確認ください。
※税務・法務に関する個別具体的な判断は、税理士・司法書士などの専門家、または寝屋川市の担当窓口へご相談ください。
※本記事は2026年9月時点で公表されている情報をもとに作成しています。今後変更される可能性があります。最新かつ正確な内容は公式情報をご確認ください。
査定・ご相談は無料。
まずは無料でご相談ください
株式会社メモリーホームは、寝屋川市を拠点に北河内および京阪沿線エリアで35年以上にわたり、不動産の直接買取を行ってきた地域密着の不動産会社です。
ご事情に配慮した秘密厳守の対応、買取保証付き仲介(売却保証)によるご提案など、状況に合わせた選択肢をご用意しています。


全国無料相談
メールフォームでのお問合せ
- お問合せフォームへ
24時間365日受付中


