
住宅ローンを滞納するとどうなる?督促から競売までのタイムライン

住宅ローンの引き落としに間に合わなかったあと、金融機関の対応は段階を追って変わっていきます。はじめは電話や書面での入金案内ですが、滞納が積み上がると督促や催告の書面が届き、契約の定めに従って期限の利益を失うことがあります。さらに手続きが進むと、裁判所を通じて自宅が売却される競売に至ります。
大阪府寝屋川市とその周辺(枚方市・守口市・門真市・交野市など)でご相談を受けるなかで多いのが、「まだ督促の段階だから時間はある」あるいは逆に「裁判所から通知が来たのでもう手遅れだ」という、どちらも実態とずれた時間感覚です。
住宅ローンの滞納から競売までの期間は一律ではありません。金融機関や保証会社の方針、裁判所の手続きの進み方によって異なりますが、一般的なケースでは、滞納開始から競売の入札までに数か月から1年以上かかることがあります。この記事では、10〜14か月程度で進むケースを一つの目安として、各段階を時系列で整理します。
手段の善し悪しや選び方には踏み込まず、「いつ・どのような書面が届き・残り時間はどれだけあるのか」という時間軸だけに絞ってお伝えします。ご自身が今どのあたりにいて、あとどれくらい動けるのかを把握するための地図としてお使いください。
全体像:典型的なケースで見る進み方
まず時間軸の全体像です。以下は一般的なケースを例として整理したもので、実際の進み方は金融機関、保証会社、債権回収会社、裁判所の事件処理状況などによって大きく変わります。月数はあくまで目安としてご覧ください。
| 段階 | 滞納開始からの目安 | 届く書面・起きること |
|---|---|---|
| 第1段階 | 1日〜1か月ごろ | 電話連絡、入金案内の書面、遅延損害金の発生 |
| 第2段階 | 1〜3か月ごろ | 督促の書面。返済計画の相談がしやすい時期 |
| 第3段階 | 2〜3か月ごろ | 催告の書面(内容証明郵便で届くこともある) |
| 第4段階 | 3〜6か月ごろ | 期限の利益の喪失、残債の一括請求 |
| 第5段階 | 3〜6か月ごろ | 保証契約がある場合の代位弁済。請求先が変わる |
| 第6段階 | 6〜8か月ごろ | 競売開始決定通知、差押えの登記 |
| 第7段階 | 7〜10か月ごろ | 執行官による現況調査、評価人による評価 |
| 第8段階 | 9〜13か月ごろ | 期間入札の公告、競売ファイルの公開 |
| 第9段階 | 10〜14か月ごろ | 入札期間、開札期日、売却許可決定 |
| 第10段階 | 12〜16か月ごろ | 代金納付で所有権移転、引渡命令、明渡し |
書面の名称や送付の時期、手続きの順番は金融機関によって異なります。「催告書」という名称が必ず使われるとも限りません。大切なのは名称よりも、書面に何が書かれているか、どの期日が指定されているかです。
そのうえで、進み方の性質が変わる境目が2か所あります。ひとつは期限の利益の喪失で、ここを過ぎると一括返済を求められる状態になります。もうひとつは開札期日で、これを過ぎると通常の売買と同じ形で売却する余地はかなり限られます。
滞納1日〜1か月ごろ:遅延損害金の発生と入金の案内
約定返済日に返済できないと、契約の定めに従って遅延損害金が発生します。起算日や利率は住宅ローン契約で個別に定められているため、まずは手元の金銭消費貸借契約証書で、遅延損害金に関する条項と、何回の遅延で一括請求となるかの定めを確認してください。
この時期の連絡は、取引店からの電話や、入金を案内する書面が中心です。文面も事務的で、再度の引き落としや窓口入金を促す内容にとどまることが多いでしょう。1回の引き落とし不能をただちに事故として扱うわけではなく、翌月の再引き落としなどで解消できる余地が残されているのが一般的です。
ここで大切なのは、滞納の原因が一時的な資金ショートなのか、収入減で今後も続く見込みなのかを自分の中で切り分けておくことです。後者であれば、この段階で金融機関の返済相談窓口に事情を伝えておくほうが、選べる道は広く残ります。
滞納1〜3か月ごろ:督促から催告へ、書面の内容が変わる
入金がないまま2回目、3回目の返済日を迎えると、督促の書面が届きます。ここまでは、返済期間の延長や一定期間の元金据置といった返済方法の変更を相談しやすい時期です。金融機関や住宅金融支援機構は返済が困難になった方向けの相談窓口を設けており、収入や家計の状況が分かる資料をそろえて相談すれば、返済計画の見直しが検討されることがあります。
さらに滞納が続くと、催告の書面が届きます。督促の書面との違いは、書かれている内容です。指定された期日までに入金がない場合は期限の利益を失い、残債の一括返済を求めるという予告が明記されているのが通常です。差出人が取引店から本部の管理部門に変わったり、内容証明郵便で届いたりすることもあります。
こうした書面は、金融機関が回収の方針を切り替えたことを示すサインです。封を開けずに置いておくと期日を過ぎてしまうため、届いた日付と記載された期日は必ず控えておいてください。
滞納3〜6か月ごろ:期限の利益の喪失
指定された期日までに入金がないと、期限の利益の喪失に至ります。期限の利益とは、決められた期日ごとに分割して返済すればよいという借主側の権利です。これを失うと、契約上は残債務の一括返済を求められる状態になります。残高が1,000万円であれば1,000万円を、2,000万円であれば2,000万円を、遅延損害金とあわせて一度に請求されることになります。
実際に一括返済できる方はほとんどいません。そのため、この通知は事実上、不動産を処分して回収する段階に入ったことを意味します。
3〜6か月程度で期限の利益を喪失するケースがありますが、時期は契約や金融機関によって異なります。また、滞納分を入金すれば元の分割返済に戻れるかどうかは、債権者との個別の協議によります。一般には、通知が出た後に従来どおりの分割返済へ復帰するのは難しくなると考えておいたほうがよいでしょう。逆算の起点はこの通知の日付になります。
滞納3〜6か月ごろ:代位弁済で請求先が変わる
期限の利益の喪失とほぼ同時期か、その直後に届くことがあるのが代位弁済の通知です。保証会社の保証が付いている住宅ローンでは、返済が一定期間滞ると、保証会社が金融機関に弁済し、借主に対する求償権を取得する代位弁済が行われることがあります。以後の請求は保証会社から来ることになり、その後の経緯によっては債権回収会社が窓口となる場合もあります。住宅金融支援機構の融資を利用している場合は、機構やその委託先が窓口となります。
なお、すべての住宅ローンに保証会社の保証が付いているわけではありません。保証の有無や、代位弁済後の債権の扱いは契約によって異なりますので、届いた書面の差出人と記載内容をご確認ください。
窓口が変わると、届く書面の様式も文面も変わります。これまでの支店担当者とのやり取りはいったん終わり、債権管理を専門とする部署が相手になります。ここで「銀行との関係が切れたので何も起きないのではないか」と受け取ってしまう方がいますが、実際は回収手続きが本格化する局面です。
任意売却という選択肢に期限があるのも、この段階から先の話です。売却に関する協議が具体的に進むのは債権者が移った後になることが多く、実務上は代位弁済の前後が準備を始めるひとつの目安になります。手段の選び方については、任意売却の全体像をまとめた記事で扱っています。
滞納6〜8か月ごろ:競売開始決定通知と差押え
一括請求に応じられない状態が続くと、債権者は担保となっている自宅について裁判所に競売の申立てを行います。申立てが受理されると、裁判所から競売開始決定の通知が特別送達という郵便で届きます。特別送達は郵便職員が名宛人に直接手渡す形式で、受け取った事実が記録に残ります。
この決定と前後して、登記記録に差押えの登記が入ります。差押えが登記されても、その瞬間に住めなくなるわけではありません。所有者は自宅で生活を続けられますし、電気・ガス・水道が止まることもありません。ただし、所有者が単独で自由に売却して名義を移すことは事実上できなくなり、売却するには債権者の同意が前提になります。
通知が届いてから実際の入札が始まるまでには数か月程度かかるのが一般的です。ただしこの期間は裁判所の事件処理の状況などによって前後します。いずれにしても、裁判所からの封筒を受け取った時点でも、まだ一定の時間が残っているケースは少なくありません。「裁判所から来たのでもう何もできない」という思い込みで数か月を失うのが、最ももったいないパターンです。
滞納7〜10か月ごろ:現況調査と評価
開始決定の後、執行官による現況調査や、評価人による不動産の評価が行われます。事前に訪問日の通知が届き、当日は建物の内部や外観、敷地の状況が確認され、写真撮影が行われます。占有している人が誰か、賃貸に出していないかといった占有関係の確認も目的に含まれます。
不在の場合や立入りを拒んだ場合は、解錠して調査が行われることもあります。立入調査を拒否しても、競売手続が止まるわけではありません。所有者にとっては精神的な負担が大きい場面で、住宅が密集した地域では、複数人が自宅に出入りすることで近隣に気づかれることを心配される方もいます。
調査と評価の結果は、物件明細書、現況調査報告書、不動産評価書という3種類の書類にまとめられます。これらは後に閲覧できる状態になるため、室内の写真や間取りが第三者の目に触れることになります。近隣に知られたくないという理由で早めに動かれる方が多いのは、この公開が控えているためです。
滞納9〜13か月ごろ:公告と競売ファイルの公開
評価が終わると、裁判所は売却基準価額を定め、期間入札の日程を決めて公告します。大阪地方裁判所では、物件明細書・現況調査報告書・不動産評価書を競売ファイルとして備え置き、公告日から入札期間終了日まで誰でも閲覧・謄写できるものとしています。あわせて、裁判所が運営する不動産競売物件情報サイト(BIT)でも物件情報が公開されます。所在地、間取り、写真、売却基準価額、入札の日程などが確認できる状態になります。
公告から入札開始までの期間は、裁判所や事件によって異なります。大阪地方裁判所本庁のスケジュールでは、公告から入札開始まで2週間程度となる例もあります。ここを1か月あると見込んでしまうと、逆算を誤ります。
この時期になると、業者からのダイレクトメールや訪問が急に増えるという声もよく聞きます。情報が公開されている以上避けにくい現象ですが、慌てて即決する必要はありません。
入札から明渡しまで:期限の考え方
入札期間が終わると開札期日を迎え、最も高い金額を入れた人が最高価買受申出人となります。その後、裁判所が売却許可決定を出し、決定が確定すると、買受人は定められた期限までに代金を裁判所に納付します。代金を納付した時点で、所有権が買受人に移ります。
所有権が移った後も居住を続けている場合、買受人は裁判所に引渡命令を申し立てることができ、それでも明渡しに応じなければ強制執行による退去となります。開札から退去までにかかる期間はケースによって異なります。大阪地方裁判所では開札期日から売却決定期日まで2週間程度とされる例がありますが、その後の代金納付や明渡しの時期は事案によって幅があります。共通しているのは、この段階では日程の主導権が所有者側にないという点です。
そのうえで、期限の考え方を整理しておきます。理論上は開札期日の前日まで任意売却が可能とされる場合があります。ただし、債権者との調整や抵当権抹消書類の準備などに時間が必要なため、実務上はそれよりかなり前に手続きを進める必要があります。国土交通省の資料でも、保証会社などの内部決裁に1か月程度を要することから、実際にはそれ以前に売買契約を締結する必要があると説明されています。
開札後は、所有者が通常の売買と同じように価格や買主、引渡時期を自由に決めることは難しくなります。「前日まで大丈夫」ではなく、「前日はあくまで理論上の線で、実務上のリミットはそれよりかなり手前にある」と理解しておいてください。
逆算の目安:手元の書面から残り時間を見積もる
手元にある最新の書面から、おおよその位置を確認してください。以下は典型的なケースを例とした目安であり、実際の残り時間は債権者や裁判所の進め方によって変わります。
| 手元にある最新の書面 | 推定される段階 | この時点での動き方 |
|---|---|---|
| 入金案内の書面、電話のみ | 滞納1〜2か月ごろ | 金融機関の返済相談窓口に連絡 |
| 督促の書面 | 滞納2〜3か月ごろ | 返済方法の変更を相談しやすい時期 |
| 催告の書面 | 滞納2〜4か月ごろ | 記載された期日を確認し、家計の見通しを整理 |
| 期限の利益の喪失通知 | 滞納3〜6か月ごろ | 一括請求の状態。方針を決める時期 |
| 代位弁済の通知 | 滞納3〜6か月ごろ | 債権者が移り、協議が具体化する時期 |
| 競売開始決定通知 | 滞納6〜8か月ごろ | 入札まで数か月。逆算を始める |
| 現況調査の通知 | 滞納7〜10か月ごろ | 情報公開が近い |
| 期間入札の公告 | 滞納9〜13か月ごろ | 入札開始まで2週間程度の例もある |
| 開札期日の通知 | 滞納10〜14か月ごろ | 事実上の締切が迫っている |
同じ滞納月数でも、債権者が代位弁済後すぐに申立てを行う場合と、しばらく様子を見る場合とで進み方は変わります。月数よりも、手元の書面に記載された期日を最優先で確認してください。
寝屋川市・北河内エリアでは、どこで手続きが進むのか
競売は、対象となる不動産の所在地を管轄する地方裁判所で進みます。大阪地方裁判所は本庁のほかに堺支部と岸和田支部が置かれており、寝屋川市・枚方市・守口市・門真市・交野市・大東市・四條畷市などの北河内エリアの物件は本庁の管轄です。不動産執行を担当するのは第14民事部(執行部)で、庁舎は大阪市淀川区三国本町にあります。
登記の確認先も押さえておきましょう。大阪法務局のうち、寝屋川市・枚方市・交野市は枚方出張所、守口市・門真市は守口出張所が不動産登記の管轄です。差押えの登記が入っているかどうかは、登記事項証明書を取得すれば確認できます。登記事項証明書自体は全国どの法務局の窓口でも取得でき、オンラインでの請求も可能です。
家計そのものが厳しい場合は、住宅ローンの窓口とは別に、お住まいの市が受け付けている生活困窮者自立支援法にもとづく自立相談支援を利用する方法もあります。窓口の名称や所在地は市によって異なりますので、各市の案内をご確認ください。固定資産税や国民健康保険料の滞納が並行している場合は、市による滞納処分が競売とは別のルートで進むことがあるため、こちらも早めに分納などの相談をしておくほうが安全です。
なお、築年数や建物の状態によっては、建物部分の評価が低くなることがあります。残債に対して評価が届かない状況は珍しくありませんので、「うちは価値がないから何もできない」と早々に判断してしまわないことが大切です。
時間の経過が生む影響
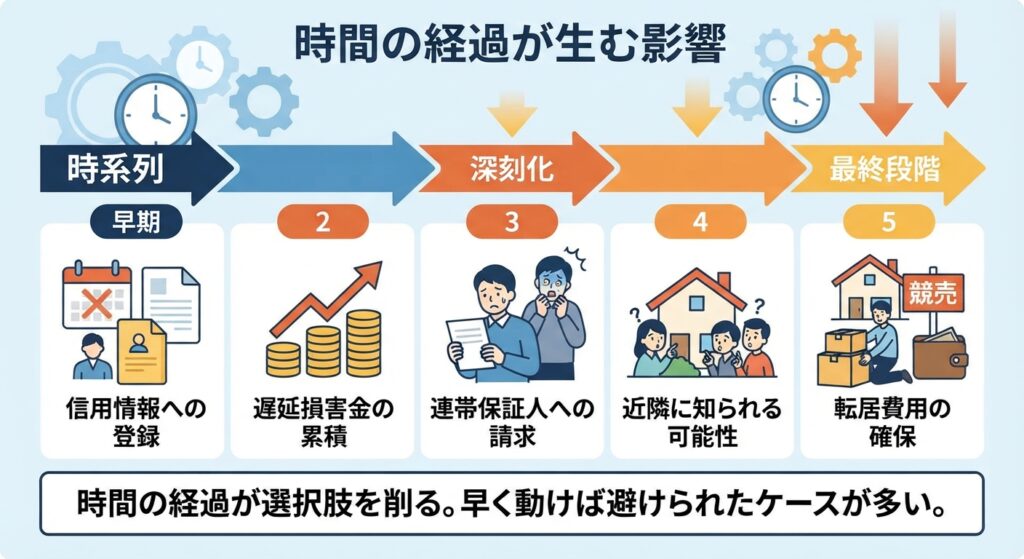
時系列とあわせて、滞納が長引くこと自体が生む影響も押さえておきましょう。
- 信用情報への登録:延滞等の情報が信用情報機関に登録されることがあります。登録の基準や期間は信用情報機関や加盟会社によって異なります。
- 遅延損害金の累積:滞納が長引くほど遅延損害金が積み上がり、最終的な精算額が増えます。
- 連帯保証人への請求:連帯保証人などがいる場合には、その保証人にも請求が及ぶことがあります。共有名義人については、ローン契約や担保設定の内容によって影響が異なります。
- 近隣に知られる可能性:現況調査と競売ファイルの公開により、第三者が内容を確認できる状態になります。
- 転居費用の確保:競売によって明渡しに至った場合、転居費用は原則としてご自身で用意することになります。ただし、債権者や買受人との個別の事情によって扱いが変わる場合もあります。
いずれも、早く動けば避けられたというケースが多いものです。時間の経過そのものが選択肢を削っていく構造になっています。
Q. 住宅ローンを1回だけ滞納しました。すぐに競売になりますか。
A. 1回の引き落とし不能でただちに競売手続きが始まることはありません。約定返済日に返済できないと契約の定めに従って遅延損害金が発生しますが、この段階での連絡は電話や入金案内の書面が中心です。競売の申立てまでの期間はケースによって異なります。収入減などで今後も返済が難しい見通しであれば、この時期に金融機関の返済相談窓口へ連絡しておくと、選べる道が広く残ります。
Q. 督促の書面と催告の書面は何が違うのですか。
A. 督促の書面は入金を促す内容が中心です。催告の書面には、指定期日までに入金がなければ期限の利益を失い残債の一括返済を求める、という予告が明記されているのが通常です。差出人が支店から本部の管理部門に変わったり、内容証明郵便で届いたりすることもあります。ただし書面の名称や送付の時期は金融機関によって異なるため、名称よりも記載内容と指定された期日をご確認ください。
Q. 期限の利益を失った後でも、分割払いに戻せますか。
A. 期限の利益を喪失すると、契約上は残債務の一括返済を求められる状態になります。元の分割返済に戻れるかどうかは、債権者との個別の協議によります。一般には通知が出た後の復帰は難しくなると考えられますので、返済方法の変更を相談するのであれば、催告の書面が届く前後までが現実的な時期です。
Q. 代位弁済の通知が届きました。今どの段階でしょうか。
A. 滞納3〜6か月ごろに多い段階です。保証会社の保証が付いている住宅ローンでは、保証会社が金融機関に弁済し、借主に対する求償権を取得することがあります。これ以後の請求は保証会社などから届きます。競売の申立てはこの後に行われるのが通常ですが、申立ての時期は債権者によって異なります。窓口が変わって連絡が途切れたように感じても、手続きは止まっていません。
Q. 競売開始決定通知が届いたら、すぐ家を出なければいけませんか。
A. いいえ。差押えが登記されても、所有権が買受人に移るまではそのまま居住できます。電気・ガス・水道が止まることもありません。通知が届いてから入札が始まるまでには数か月程度かかるのが一般的で、この時点でも一定の猶予が残っているケースは少なくありません。
Q. 自分の意思で売却できるのは、いつまでですか。
A. 理論上は開札期日の前日まで任意売却が可能とされる場合があります。ただし、債権者との調整や抵当権抹消書類の準備に時間が必要なため、実務上はそれよりかなり前に手続きを進める必要があります。国土交通省の資料でも、保証会社などの内部決裁に1か月程度を要することから、それ以前に売買契約を締結する必要があると説明されています。開札後は、価格や引渡し時期を自分で決めることは難しくなります。
Q. 現況調査では何が行われますか。断ることはできますか。
A. 執行官による現況調査や、評価人による評価が行われます。建物の内外や敷地の状況を確認し、写真撮影や占有関係の確認が行われます。立入調査を拒否しても競売手続が止まるわけではなく、解錠して調査が行われることもあります。結果は物件明細書、現況調査報告書、不動産評価書としてまとめられ、後に閲覧できる状態になります。
Q. 寝屋川市の自宅が競売になる場合、どの裁判所で手続きされますか。
A. 競売は物件の所在地を管轄する地方裁判所で進みます。大阪地方裁判所は本庁と堺支部・岸和田支部で構成されており、寝屋川市・枚方市・守口市・門真市・交野市などの北河内エリアの物件は本庁の管轄です。不動産執行は第14民事部(執行部、大阪市淀川区三国本町)が担当し、物件情報は不動産競売物件情報サイト(BIT)でも公開されます。
まとめ
住宅ローンの滞納は、督促や催告の書面、期限の利益の喪失、代位弁済、競売開始決定、現況調査、公告、入札、開札という順で進みます。滞納開始から入札までの期間は一律ではありませんが、一般的なケースでは10〜14か月程度かかることがあります。
節目は2か所です。ひとつは期限の利益の喪失で、ここを過ぎると一括返済を求められる状態になります。もうひとつは開札期日で、理論上はその前日まで任意売却が可能とされる場合があるものの、債権者との調整や書類の準備に時間がかかるため、実務上のリミットはそれよりかなり手前にあります。
月数の目安よりも確実なのは、手元にある書面の日付と、そこに記載された期日です。裁判所から通知が届いた段階でも、まだ数か月の猶予が残っていることは少なくありません。今どの書面まで届いているかを確認し、期日をカレンダーに書き込むところから始めてください。
寝屋川市の不動産売却は株式会社メモリーホームへ
株式会社メモリーホームは、大阪府寝屋川市に拠点を置き、京阪沿線・北河内エリアで35年以上にわたって不動産の直接買取を行ってきました。寝屋川市・枚方市・守口市・門真市・交野市を中心に、築年数の経ったご自宅や、荷物が残ったままの物件など、一般の流通に乗りにくい物件も直接お引き受けしています。
住宅ローンの返済にお悩みの場合、残された時間によって取りうる進め方は変わります。当社では、お持ちいただいた書面をもとに、現在どの段階にあり、どの程度の期間が残っているかの目安をご案内しています。ご相談の内容は秘密厳守で取り扱い、近隣やご親族に知られないよう配慮して進めますので、どうぞ安心してお問い合わせください。
- フリーダイヤル:0120-55-0267
- 電話:072-829-7994
- お問合せ:https://i-ie.biz/contact
※記載の相場・価格・期間はあくまで一般的な目安であり、実際の条件は物件により異なります。
※税金・法律に関する記述は2026年10月時点の一般的な情報です。詳細は、必ず金融機関・税務署・税理士・司法書士等の専門家にご確認ください。
※税務・法務に関する個別具体的な判断は、税理士・司法書士などの専門家、または寝屋川市の担当窓口へご相談ください。
※本記事は2026年10月時点で公表されている情報をもとに作成しています。内容は、今後変更される可能性があります。最新かつ正確な内容は寝屋川市の公式発表をご確認ください。
査定・ご相談は無料。
まずは無料でご相談ください
株式会社メモリーホームは、大阪府寝屋川市に拠点を置き、京阪沿線・北河内エリアで35年以上にわたって不動産の直接買取を行ってきました。寝屋川市・枚方市・守口市・門真市・交野市を中心に、築年数の経ったご自宅や、荷物が残ったままの物件など、一般の流通に乗りにくい物件も直接お引き受けしています。


全国無料相談
メールフォームでのお問合せ
- お問合せフォームへ
24時間365日受付中


